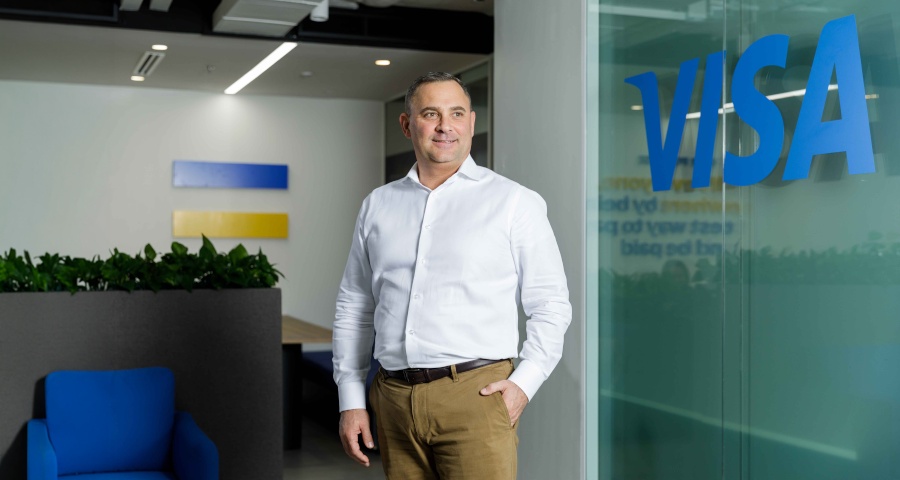

แอนโทนี วัตสัน ผู้จัดการประจำ วีซ่า ประเทศไทย กับมุมมองเรื่องการสร้างความเชื่อมั่นให้เติบโตไปพร้อมกับนวัตกรรม เพื่อสนับสนุนผู้บริโภค ภาคธุรกิจ และก้าวต่อไปของเศรษฐกิจดิจิทัลไทย
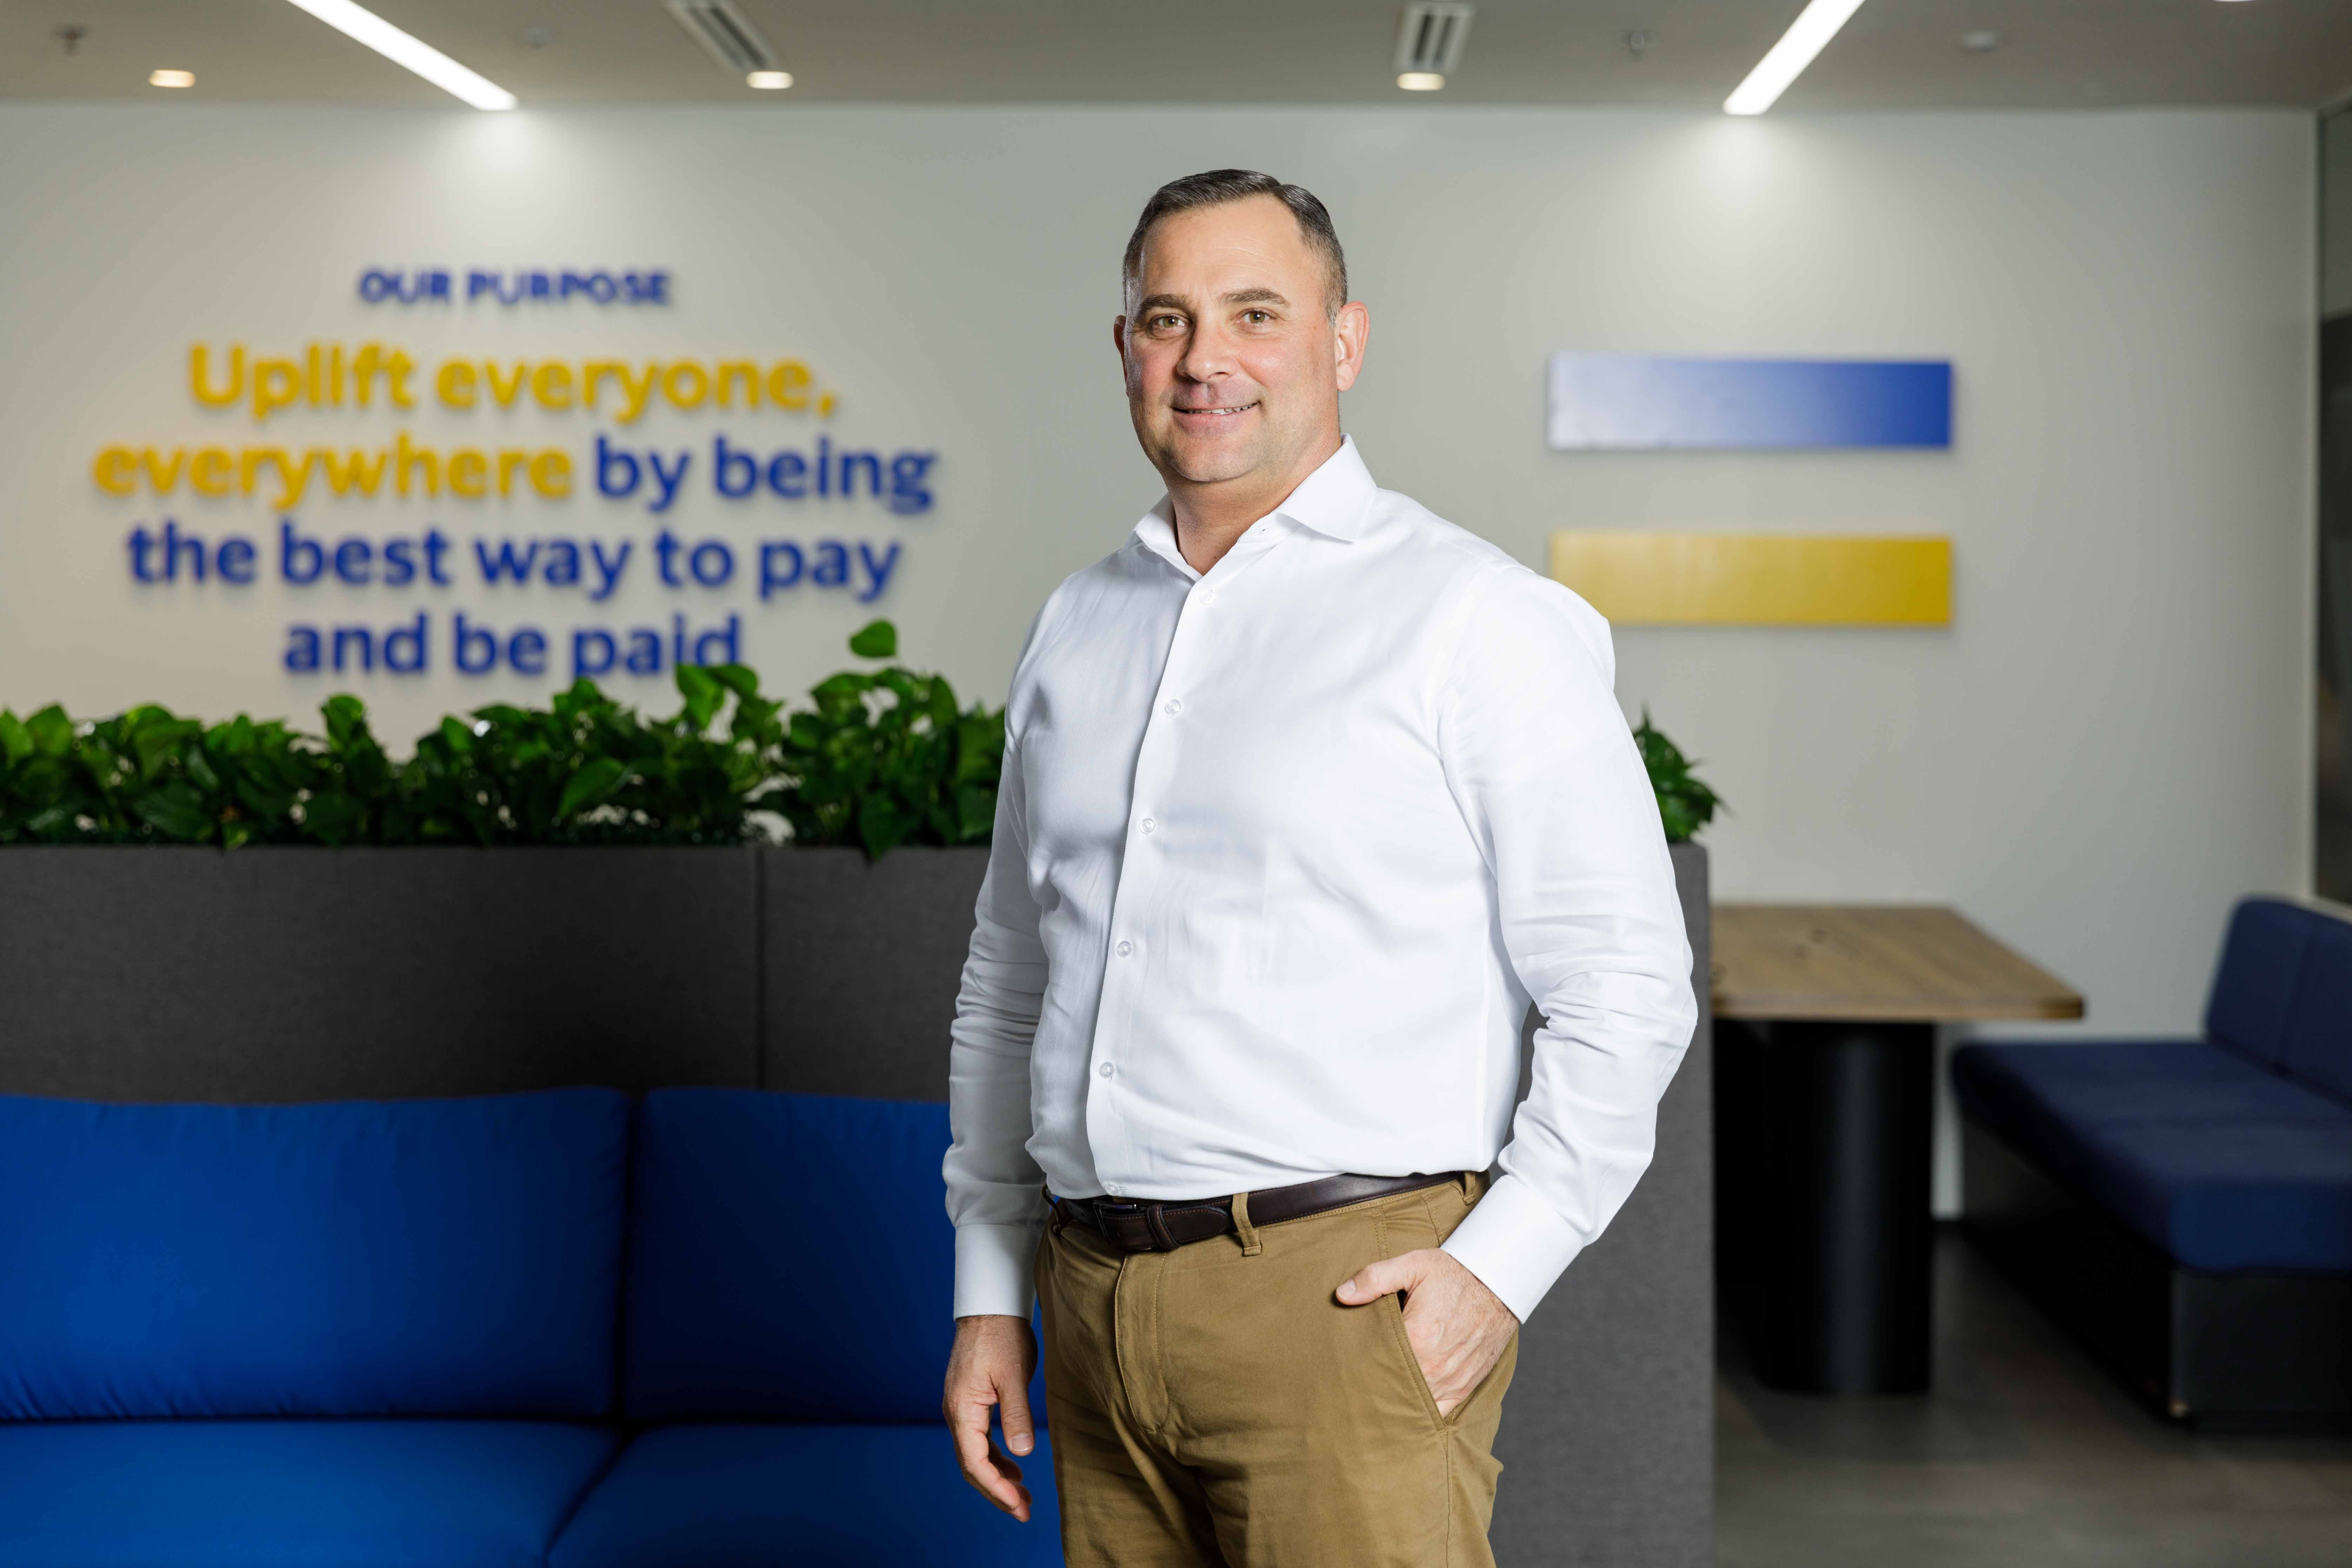
การเปลี่ยนผ่านสู่สังคมการชำระเงินดิจิทัลของไทยเกิดขึ้นอย่างรวดเร็วและเห็นได้ชัดในชีวิตประจำวัน ตั้งแต่ร้านค้ารายย่อยที่รับชำระเงินผ่านคิวอาร์โค้ดไปจนถึงผู้บริโภคที่คุ้นเคยกับการซื้อสินค้าและบริการผ่านสมาร์ตโฟน แต่สำหรับ แอนโทนี วัตสัน ผู้จัดการประจำ วีซ่า ประเทศไทย ความท้าทายต่อไปไม่ได้อยู่ที่การทำให้ผู้คนหันมาใช้ระบบชำระเงินดิจิทัลมากขึ้นเท่านั้น แต่ต้องทำให้ความเชื่อมั่นของผู้ใช้งานเติบโตไปพร้อมกับความสะดวกสบายจากเทคโนโลยี
ก่อนจะเข้ามารับตำแหน่งในประเทศไทย แอนโทนีเคยบริหารวีซ่า ในศรีลังกาและมัลดีฟส์ รวมถึงนิวซีแลนด์และหมู่เกาะแปซิฟิกมาแล้ว ประสบการณ์จากตลาดที่มีพฤติกรรมผู้บริโภค โครงสร้างพื้นฐาน และกฎระเบียบแตกต่างกัน ทำให้เขามองเห็นปัจจัยร่วมที่สำคัญที่สุดประการหนึ่งของระบบการชำระเงิน นั่นคือความไว้วางใจ
“ความเชื่อมั่นเป็นสกุลเงินชนิดหนึ่งเลยก็ว่าได้ เพราะเมื่อเราต้องการผลักดันให้ผู้คนหันมาใช้บริการดิจิทัลมากขึ้น สิ่งสำคัญอย่างยิ่งคือการสร้างความเชื่อมั่นให้ทั้งผู้บริโภคและภาคธุรกิจที่ทำธุรกรรมร่วมกัน ซึ่งนั่นเป็นหัวใจสำคัญและความพยายามของวีซ่า มาตลอด ประเทศไทยถือว่าโชคดีมาก เพราะประเทศไทยมีการยอมรับและใช้งานระบบชำระเงินดิจิทัลอย่างแพร่หลาย ผู้บริโภคจำนวนมากคุ้นเคยกับการทำธุรกรรมผ่านช่องทางดิจิทัลดีอยู่แล้ว สิ่งที่เราต้องทำต่อจากนี้คือเมื่อเทคโนโลยีและนวัตกรรมพัฒนาไปข้างหน้า เราจะรักษาความเชื่อมั่นของผู้ใช้งานเอาไว้ได้อย่างไร”
เป้าหมายของวีซ่า ในประเทศไทยจึงไม่ได้มุ่งเพียงการขยายจำนวนผู้ใช้งานเท่านั้น แต่ให้ความสำคัญกับการพัฒนาบริการรูปแบบใหม่ควบคู่กับระบบรักษาความปลอดภัยที่สามารถรองรับการเติบโตของเศรษฐกิจดิจิทัลในอนาคต “สิ่งที่เราหารือกับพันธมิตรในวันนี้คือเรื่องที่ว่าก้าวต่อไปของนวัตกรรมการชำระเงินจะเป็นอย่างไร เทคโนโลยีอะไรจะเข้ามามีบทบาท และเมื่อประเทศไทยมีการใช้งานระบบดิจิทัลอย่างแพร่หลายแล้ว เราต้องเตรียมระบบรักษาความปลอดภัยแบบไหน เพื่อรองรับนวัตกรรมและการเติบโตที่กำลังจะเกิดขึ้น”
สร้างความปลอดภัย โดยไม่เพิ่มความยุ่งยาก
โจทย์หนึ่งที่สำคัญในด้านธุรกิจการชำระเงินคือการสร้างสมดุลระหว่างความปลอดภัยกับความสะดวกในการใช้งาน แอนโทนีเล่าถึงคำพูดติดตลกของผู้บริหารท่านหนึ่งที่เคยทำงานด้วยว่า ถ้าอยากหยุดการฉ้อโกงให้ได้ทั้งหมด วิธีที่ง่ายที่สุดก็คือปฏิเสธทุกธุรกรรม แน่นอนว่านั่นไม่ใช่คำตอบสำหรับระบบเศรษฐกิจที่ต้องขับเคลื่อนด้วยการซื้อขายสินค้าและบริการในแต่ละวัน “เราต้องระวังไม่ให้การรักษาความปลอดภัยที่มากเกินความจำเป็นกลายเป็นสิ่งที่ขัดขวางนวัตกรรม เพราะสุดท้ายแล้ว สิ่งที่เกิดขึ้นคือผู้บริโภคและธุรกิจต้องเผชิญกับขั้นตอนที่ยุ่งยากขึ้นในการทำธุรกรรม เราจึงให้ความสำคัญกับการนำเทคโนโลยีใหม่เข้ามาใช้ โดยยึดหลักว่าต้องคำนึงถึงความปลอดภัยตั้งแต่ขั้นตอนการออกแบบ ไม่ใช่รอให้เกิดปัญหาแล้วค่อยหาทางแก้ไข”
ความท้าทายยิ่งซับซ้อนขึ้นเมื่อรูปแบบการฉ้อโกงเปลี่ยนแปลงไป จากเดิมที่อาชญากรมักใช้ข้อมูลบัตรหรือข้อมูลบัญชีที่ขโมยมาเพื่อทำธุรกรรมโดยไม่ได้รับอนุญาต ปัจจุบันมิจฉาชีพจำนวนมากกลับใช้วิธีหลอกลวงให้เจ้าของเงินเป็นผู้โอนเงินด้วยตนเอง ด้วยการแอบอ้างเป็นบุคคลอื่น การหลอกลวงผ่านความสัมพันธ์เชิงชู้สาว หรือ Romance Scam ตลอดจนการใช้ภาพและเสียงปลอมที่สร้างขึ้นด้วยเอไอที่ทำให้การแยกแยะระหว่างการติดต่อจริงกับการหลอกลวงเป็นเรื่องยากขึ้น
“ทุกคนคงคุ้นเคยกับข่าวการแอบอ้างตัวตนหรือการหลอกลวงในรูปแบบ Romance Scam แต่เมื่อเทคโนโลยีพัฒนาขึ้น การแอบอ้างเหล่านี้ก็ดูสมจริงมากขึ้นเรื่อยๆ ลองนึกภาพว่าคุณกำลังวิดีโอคอลกับคนที่คิดว่าเป็นประธานเจ้าหน้าที่ฝ่ายการเงินของบริษัท เขาบอกให้คุณรีบโอนเงินเพราะเกิดปัญหาบางอย่างและมันน่าเชื่อถือมาก นี่คือความเสี่ยงรูปแบบใหม่ที่เรากำลังเผชิญ” แอนโทนีกล่าว
การรับมือกับภัยลักษณะนี้จึงต้องใช้ทั้งการตรวจสอบธุรกรรมที่ผิดปกติเป็นรายครั้ง และความเข้าใจพฤติกรรมและรูปแบบการโจมตีของมิจฉาชีพที่อาจเชื่อมโยงกันข้ามธนาคาร แพลตฟอร์ม และประเทศ หนึ่งในจุดแข็งที่แอนโทนีมองว่าวีซ่าสามารถนำมาใช้สนับสนุนตลาดประเทศไทยได้ คือเครือข่ายการชำระเงินระดับโลกและองค์ความรู้ที่สั่งสมจากการลงทุนคิดค้นพัฒนาด้านเทคโนโลยีมาอย่างต่อเนื่อง
“ถ้าเราต้องการตรวจจับหรือป้องกันการฉ้อโกง เราต้องเรียนรู้ว่ารูปแบบการฉ้อโกงเกิดขึ้นที่ไหนและเปลี่ยนแปลงไปอย่างไร จากนั้นจึงนำบทเรียนและองค์ความรู้เหล่านั้นมาประยุกต์ใช้กับประเทศไทย”
เครือข่ายระดับโลกของวีซ่าช่วยให้มองเห็นรูปแบบความเสี่ยงในภาพที่กว้างขึ้น ซึ่งอาจมองเห็นได้ยากจากมุมของสถาบันหรือธุรกรรมใดธุรกรรมหนึ่ง และนำองค์ความรู้ดังกล่าวมาสนับสนุนการบริหารความเสี่ยงในแต่ละตลาด รวมถึงประเทศไทย
เอไอกับการป้องกันความเสี่ยงก่อนเกิดความเสียหาย
เอไอกำลังเข้ามามีบทบาทสำคัญในการยกระดับระบบตรวจจับการฉ้อโกงด้วยการวิเคราะห์รูปแบบธุรกรรมและพฤติกรรมที่เปลี่ยนแปลงไปได้อย่างรวดเร็วและแม่นยำมากขึ้น “เอไอในปัจจุบันสามารถช่วยตรวจจับรูปแบบธุรกรรมและสัญญาณความเสี่ยงที่เปลี่ยนแปลงไปแบบเรียลไทม์ โดยอาศัยทั้งข้อมูลในอดีตและรูปแบบพฤติกรรมเพื่อช่วยระบุความผิดปกติได้รวดเร็วขึ้น หัวใจสำคัญคือการช่วยให้ผู้เกี่ยวข้องมีข้อมูลประกอบการประเมินความเสี่ยงและตัดสินใจได้อย่างเหมาะสมก่อนความเสียหายจะเกิดขึ้น”
ขณะเดียวกันวีซ่ายังพัฒนาเทคโนโลยีที่ช่วยให้การชำระเงินสะดวกและปลอดภัยมากขึ้น เช่น Passkeys ซึ่งรองรับการยืนยันตัวตนผ่านอุปกรณ์และข้อมูลชีวมิติในกรณีที่ระบบรองรับ เพื่อลดการพึ่งพารหัสผ่านแบบใช้ครั้งเดียวหรือ OTP ที่ส่งผ่าน SMS อีกหนึ่งตัวอย่างคือ Click to Pay ที่ออกแบบมาเพื่อให้การชำระเงินออนไลน์สะดวกขึ้น โดยลดความจำเป็นในการกรอกข้อมูลบัตรซ้ำทุกครั้งที่ซื้อสินค้า
สำหรับแอนโทนี เทคโนโลยีเหล่านี้สะท้อนหลักคิดสำคัญว่า ความปลอดภัยไม่ควรเพิ่มความยุ่งยากให้กับผู้ใช้งาน แต่ควรทำงานควบคู่ไปกับการสร้างประสบการณ์การชำระเงินที่ทั้งสะดวกและปลอดภัย“ลองคิดจากมุมของเจ้าของธุรกิจขนาดเล็กว่าเขาไม่ได้อยากเป็นผู้เชี่ยวชาญด้านการฉ้อโกงหรอก และเราก็ไม่ควรคาดหวังให้เขาเข้าใจเรื่องนี้ทั้งหมด สิ่งที่เขาต้องการคือการขายสินค้าและบริการให้ลูกค้า เราอยากให้ผู้ประกอบการได้ทำในสิ่งที่เขาทำได้ดีที่สุด นั่นคือการนำเสนอสินค้าและบริการที่ดี รวมถึงการดูแลลูกค้า ขณะที่ผู้เล่นในอุตสาหกรรมการชำระเงินเป็นฝ่ายหามาตรการทุกอย่างที่ทำได้เพื่อช่วยรับมือกับความเสี่ยงด้านการฉ้อโกง”
การเข้าถึงที่เท่าเทียม เริ่มจากเทคโนโลยีที่ทุกคนใช้ได้
นอกเหนือจากการรักษาความปลอดภัยแล้ว อีกหนึ่งประเด็นที่วีซ่า ให้ความสำคัญคือการทำให้บริการชำระเงินดิจิทัลเข้าถึงผู้คนได้อย่างทั่วถึง “เราต้องหาจุดสมดุลที่เหมาะสมด้วยการออกแบบเทคโนโลยีที่เปิดโอกาสให้ทุกคนเข้าถึงได้ ใช้งานง่าย และมีประสิทธิภาพ ไม่ว่าจะเป็นคนที่คุ้นเคยกับเทคโนโลยีเหล่านี้ดีอยู่แล้ว หรือผู้สูงอายุที่อาจไม่คุ้นเคยกับระบบดิจิทัล ทุกคนควรได้รับประสบการณ์การใช้งานที่ง่าย รู้สึกสบายใจ และยังมั่นใจได้ในเรื่องความปลอดภัย”
แนวคิดนี้สะท้อนผ่านการออกแบบบริการที่คำนึงถึงการเข้าถึงของผู้ใช้งาน หรือ Accessibility เช่น เสียงยืนยันเมื่อชำระเงินผ่านเครื่องรับบัตรสำเร็จ และระบบเสียงแนะนำขั้นตอนการทำธุรกรรมออนไลน์ ที่อาจดูเหมือนเป็นรายละเอียดเล็กน้อยแต่สำหรับผู้ที่มีข้อจำกัดด้านการมองเห็นหรือผู้ที่ไม่คุ้นเคยกับเทคโนโลยี คุณสมบัติเหล่านี้จะช่วยให้สามารถทำธุรกรรมได้ด้วยตนเองอย่างมั่นใจมากขึ้น
อีกองค์ประกอบหนึ่งที่ขาดไม่ได้คือการให้ความรู้แก่ผู้บริโภคและผู้ประกอบการ โดยวีซ่าทำงานร่วมกับสถาบันการเงินและพันธมิตรทางธุรกิจในการสื่อสารข้อมูลผ่านช่องทางต่างๆ ทั้งสื่อออนไลน์ ข้อความถึงลูกค้า และเอกสารที่จัดส่งพร้อมบัตร เพื่อช่วยให้ผู้ใช้งานเข้าใจวิธีชำระเงินอย่างปลอดภัยและรู้เท่าทันความเสี่ยงรูปแบบใหม่
“เราต้องพูดคุยเรื่องนี้กันมากขึ้นในระดับสังคม และสร้างสภาพแวดล้อมที่ทุกคนสามารถแบ่งปันความรู้และประสบการณ์ให้กันได้ ยิ่งเราให้ความรู้แก่ผู้บริโภค ภาคธุรกิจ หรือแม้แต่หน่วยงานภาครัฐได้มากเท่าไร ก็จะยิ่งช่วยให้รับมือกับปัญหาเหล่านี้ได้มีประสิทธิภาพมากขึ้นเท่านั้น”
ความร่วมมือคือหัวใจของระบบการชำระเงินที่ปลอดภัย
การหลอกลวงทางการเงินอาจเริ่มต้นจากข้อความบนโซเชียลมีเดีย ส่งผ่านเครือข่ายโทรคมนาคม ก่อนเชื่อมต่อไปยังบัญชีธนาคารและระบบชำระเงินในอีกประเทศหนึ่ง การป้องกันความเสี่ยงจึงไม่ใช่หน้าที่ขององค์กรใดองค์กรหนึ่ง แอนโทนีเน้นย้ำว่าการสร้างความปลอดภัยให้ระบบการชำระเงินต้องอาศัยความร่วมมือจากทุกภาคส่วน ไม่ว่าจะเป็นธนาคาร ผู้ให้บริการชำระเงิน บริษัทเทคโนโลยี ผู้ให้บริการโทรคมนาคม ตลอดจนหน่วยงานที่เกี่ยวข้อง
“เรื่องความปลอดภัยไม่ใช่ปัญหาที่วีซ่าสามารถแก้ไขได้เพียงลำพัง และก็ไม่ใช่ปัญหาที่ธนาคารแห่งใดแห่งหนึ่งจะจัดการได้ด้วยตัวเอง เราจำเป็นต้องให้ทั้งอุตสาหกรรมเข้ามาร่วมกันคิดและหาทางออก”
หนึ่งในเวทีที่วีซ่า ใช้ส่งเสริมความร่วมมือดังกล่าวคือ Risk Connect ที่จัดขึ้นเป็นประจำทุกปีในประเทศไทย เพื่อเปิดโอกาสให้ผู้เกี่ยวข้องจากหลายภาคส่วนได้แลกเปลี่ยนข้อมูลเกี่ยวกับภัยคุกคาม แนวโน้มการฉ้อโกง และแนวทางการรับมือ “เรานำผู้เกี่ยวข้องจากหลายฝ่ายมารวมตัวกันเพื่อพูดคุยในประเด็นเหล่านี้โดยตรง ทั้งการแลกเปลี่ยนมุมมองและองค์ความรู้เกี่ยวกับภัยคุกคามและแนวโน้มการฉ้อโกง ตลอดจนการเตรียมพร้อมรับมือกับความเสี่ยงที่อาจเกิดขึ้น”
เมื่อถามถึงภาพความสำเร็จที่เขาอยากเห็นในอีกไม่กี่ปีข้างหน้า มุมมองของแอนโทนีไปไกลกว่าการเติบโตของจำนวนธุรกรรมหรือผู้ใช้บริการ ไปถึงการสร้างเศรษฐกิจดิจิทัลที่ผู้คนและภาคธุรกิจสามารถเข้าร่วมได้อย่างมั่นใจ สำหรับเขา ประเทศไทยได้แสดงให้เห็นแล้วว่าสามารถขยายการชำระเงินดิจิทัลได้อย่างรวดเร็ว โอกาสในก้าวต่อไปคือการทำให้ “ความเชื่อมั่น” เติบโตไปพร้อมกับนวัตกรรมสำหรับแอนโทนี ความสำเร็จจึงไม่ได้วัดเพียงจากจำนวนธุรกรรมที่เกิดขึ้น แต่รวมถึงความมั่นใจของผู้คนและภาคธุรกิจในการมีส่วนร่วมกับเศรษฐกิจดิจิทัลด้วย ทั้งหมดนี้ย้อนกลับไปสู่สิ่งที่เขาให้ความสำคัญมาตั้งแต่ต้น นั่นคือ “ความเชื่อมั่น” ในฐานะรากฐานของการเติบโตอย่างยั่งยืนในโลกการชำระเงินดิจิทัล“ผมเปรียบความเชื่อมั่นกับสกุลเงินเพราะมันมีมูลค่ามหาศาล และเมื่อเราได้รับความไว้วางใจจากผู้บริโภคมาแล้ว เราก็ต้องรักษามันเอาไว้ให้ดีที่สุด”