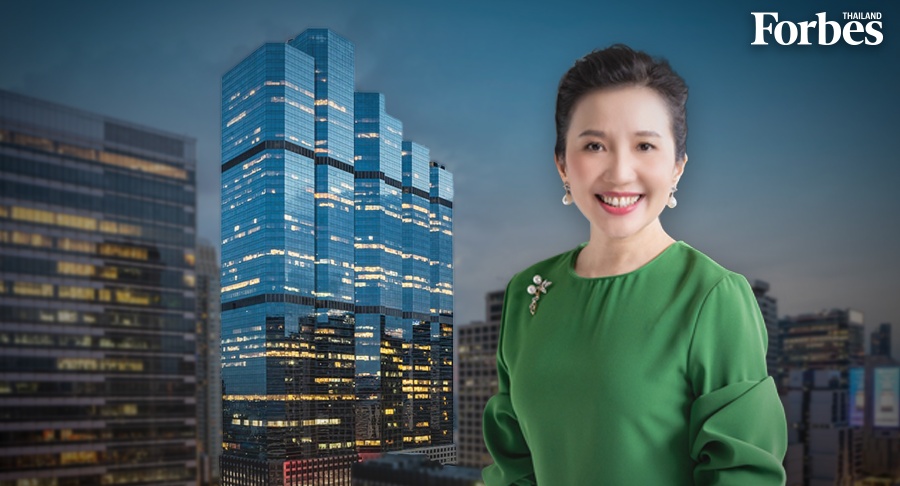

เขย่าตลาดทุนครั้งประวัติศาสตร์! AWC เตรียมเสนอขาย IPO กองทรัสต์ AWR REIT กว่า 3 หมื่นล้านบาท ชูจุดแข็งสปินออฟ 5 ทรัพย์สินฟรีโฮลด์อย่างตึก The Empire และ 4 รีสอร์ตหรู โชว์ส่วนต่างกำไรจากราคาประเมินที่พุ่งทะยาน ปักธงเป้าหมาย 5 ปี ขยายพอร์ตทะลุ 3 แสนล้านบาท จ่อคิวดันไพป์ไลน์ 9 บิ๊กโปรเจกต์คุณภาพเข้ากองระลอกถัดไป
การที่บริษัทหนึ่งสามารถขยายขนาดสินทรัพย์จาก 9.6 หมื่นล้านบาทในช่วงเข้าจดทะเบียน (IPO) ทะยานขึ้นสู่ 2.24 แสนล้านบาทได้ภายในเวลาเพียงไม่กี่ปี ถือเป็นเครื่องการันตีถึงศักยภาพการเติบโตที่แข็งแกร่ง
ทว่าสำหรับ บริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) หรือ AWC การถือครองอสังหาริมทรัพย์ทั้งหมดไว้บนงบการเงินของตัวเอง (asset heavy) กลับกลายเป็นความท้าทายที่กดดันราคาหุ้นในกระดาน ซึ่งปัจจุบันซื้อขายอยู่เพียงครึ่งหนึ่งของราคา IPO ที่ 6 บาท ปัจจัยสำคัญมาจากนักลงทุนไม่สามารถประเมินกระแสเงินสดและผลตอบแทนรวมได้อย่างชัดเจน ในช่วงที่บริษัทกำลังเร่งลงทุนพัฒนาโครงการ
เพื่อปรับโครงสร้างธุรกิจและสะท้อนมูลค่ากิจการให้ชัดเจนยิ่งขึ้น AWC จึงประกาศทรานส์ฟอร์มบทบาทองค์กรสู่การเป็น "development engine" อย่างเต็มรูปแบบ พร้อมเตรียมยื่นไฟลิ่งในวันที่ 29 กันยายน เพื่อจัดตั้งกองทรัสต์ "AWR REIT"
โดยจะนำร่องสปินออฟสินทรัพย์คุณภาพสูง 5 โครงการแรกเข้ากองทรัสต์ ด้วยมูลค่าเริ่มต้นไม่ต่ำกว่า 4.84 หมื่นล้านบาท และตั้งเป้าเสนอขาย IPO ขนาด 1 พันล้านเหรียญสหรัฐฯ หรือกว่า 3 หมื่นล้านบาท ดีลนี้จึงกลายเป็นหนึ่งในการระดมทุนที่น่าจับตาที่สุดของตลาดทุนไทย
ปลดล็อกสัดส่วนรายได้ใหม่ สู่โมเดล "ฟาร์มไก่ทองคำ"
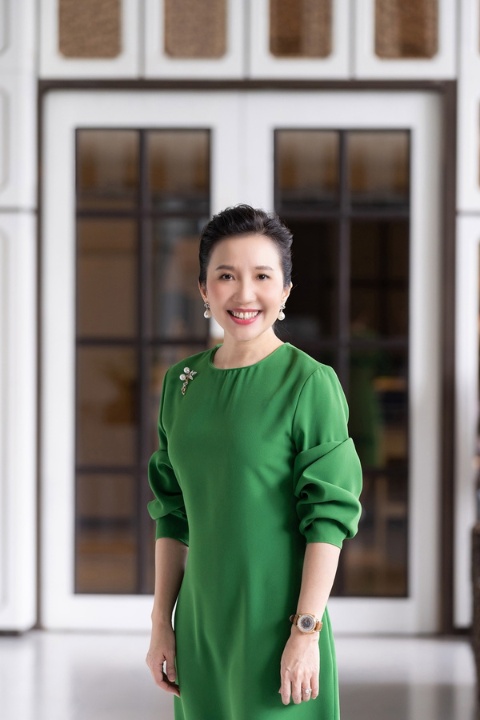
วัลลภา ไตรโสรัส ประธานเจ้าหน้าที่บริหารและกรรมการผู้จัดการใหญ่ บริษัท แอสเสท เวิรด์ คอร์ป จำกัด (มหาชน) หรือ AWC กล่าวว่า เป้าหมายหลักของการจัดตั้ง AWR REIT คือยุทธศาสตร์การจัดระเบียบโครงสร้างเพื่อดึง "มูลค่าซ่อนเร้น" (hidden value) ที่สะสมอยู่ออกมา
เนื่องจากปัจจุบัน AWC มีส่วนต่างการปรับมูลค่ายุติธรรม (fair value gain) ในกลุ่มอสังหาริมทรัพย์เชิงพาณิชย์สูงถึง 4.5 หมื่นล้านบาทที่ยังไม่เคยถูกบันทึกรับรู้ทางบัญชี การขายสินทรัพย์เข้ากองทรัสต์ในลอตแรกนี้จะทำให้บริษัทสามารถบันทึกกำไรส่วนนี้ได้ทันทีราว 5 พันล้านบาท
ซึ่งการปลดล็อกกำไรก้อนนี้ ไม่เพียงแค่สะท้อนมูลค่าที่ซ่อนอยู่ แต่จะเข้าไปพลิกโฉมโครงสร้างรายได้ของ AWC ในระยะยาวให้มีเสถียรภาพมากขึ้น โดยสัดส่วนรายได้ใหม่จะถูกแบ่งเป็นรายได้ประจำ (recurring income) 70% และกำไรจากการจำหน่ายหรือบริหารสินทรัพย์ (capital gain) อีก 30%
เพื่ออธิบายให้เห็นภาพชัดเจน วัลลภายกคำพูดของคุณพ่อ (เจริญ สิริวัฒนภักดี) ที่เคยเปรียบเปรยไว้ว่า “การทำอสังหาฯ ก็เหมือนเราเลี้ยงไก่ จนวันหนึ่งมันกลายเป็นไก่ที่ออกไข่เป็นทองคำ วันนี้เราไม่ได้จะฆ่าไก่ แต่เรากำลังย้ายแม่ไก่ที่แข็งแรงเหล่านี้มาไว้ในเล้าใหม่ที่ชื่อ AWR เพื่อให้นักลงทุนได้รับปันผลที่สม่ำเสมอ ในขณะที่ AWC จะทำหน้าที่เป็น development engine สร้างการเติบโต พัฒนาลูกเจี๊ยบตัวใหม่ๆ เพื่อป้อนเข้าสู่ฟาร์มแห่งนี้ต่อไป”
เปิดพอร์ต 5 อสังหาฯ ฟรีโฮลด์ โชว์ส่วนต่างกำไร
สำหรับการดึงดูดเม็ดเงินลงทุนสถาบัน พอร์ตโฟลิโอตั้งต้นของ AWR จึงถูกคัดสรรมาเฉพาะโครงการระดับท็อป 5 แห่ง แบ่งเป็นโรงแรม 4 แห่ง และสำนักงาน 1 แห่ง รวมจำนวน 647 ห้องพัก และพื้นที่ใช้สอยกว่า 418,699 ตร.ม.
โดยสิ่งที่สะท้อนให้เห็นถึงกำไรจากการพัฒนาโครงการ (development profit) ได้ชัดเจนที่สุด คือช่องว่างระหว่างต้นทุนทางบัญชีและมูลค่าประเมินปัจจุบันของสินทรัพย์แต่ละรายการ ดังนี้
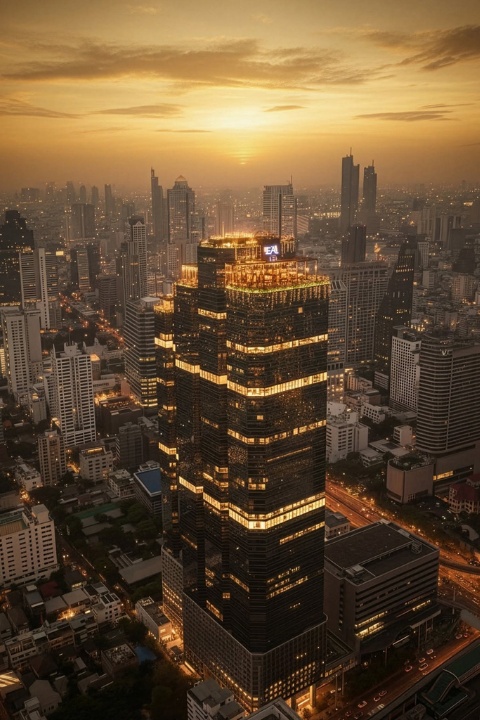
1. The Empire อาคารสำนักงานเกรด A ขนาดใหญ่ที่สุดใจกลางย่านสาทร มูลค่าราว 2.5 หมื่นล้านบาท ที่ยังมีอัปไซด์จากพื้นที่รอการพัฒนาอีกกว่า 50,000 ตร.ม. ล่าสุดทำสถิติรายได้กลุ่ม F&B โซน EA Rooftop เติบโตถึง 36% พร้อมยกระดับสู่มาตรฐาน LEED และ WELL โดยเฉพาะคุณภาพอากาศที่คุมค่า PM ได้ในระดับ 6-11 เหนือกว่าภายนอกถึง 10 เท่า
2. Pattaya Marriott Resort & Spa มูลค่าราว 6.1 พันล้านบาท ซึ่งเป็นโครงการที่ AWC ซื้อแบรนด์ Sigma Resort มาในช่วงวิกฤตโควิดด้วยงบเพียง 500 ล้านบาท ก่อนนำมาปรับปรุงใหม่จนมูลค่าพุ่งสูงขึ้น โดยเตรียมเชื่อมต่อโปรเจกต์ Aquatique ที่ดึงพาร์ตเนอร์ระดับโลกอย่าง DreamWorks และ Universal มาร่วมสร้างเดสติเนชั่นใหม่
3. Banyan Tree Krabi มูลค่าราว 4.8 พันล้านบาท โดยรีสอร์ตหรูแห่งนี้โดดเด่นด้วยศูนย์ hydrotherapy ขนาดใหญ่ แม้จะมีต้นทุนทางบัญชีเพียง 2.1 พันล้านบาท แต่มูลค่าประเมินปัจจุบันกลับสะท้อนศักยภาพที่แท้จริงออกมาได้อย่างโดดเด่น
4. Banyan Tree Samui มูลค่าราว 6.4 พันล้านบาท ที่รักษาการเติบโตของ EBITDA CAGR ได้ถึง 11% ตลอด 13 ปีที่ผ่านมา ขณะที่ต้นทุนทางบัญชีอยู่ที่ 3.9 พันล้านบาท
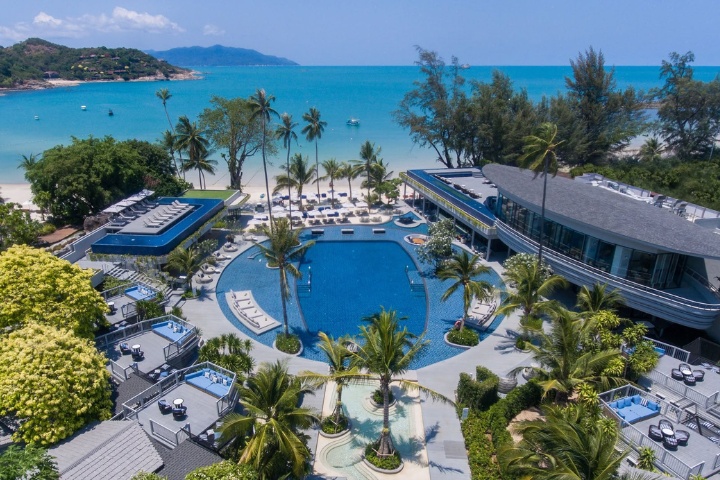
5. Melia Koh Samui มูลค่าราว 5.8 พันล้านบาท ที่ทำสถิติอัตรากำไรพุ่งทะลุ 60% ในบางไตรมาส จากต้นทุนทางบัญชีเดิมเพียง 1.7 พันล้านบาท
เมื่อพิจารณาภาพรวมจากการประเมินเบื้องต้น ทรัพย์สินทั้ง 5 แห่งนี้จะสร้างอัตราการเติบโตของกำไร (EBITDA CAGR) เฉลี่ย 8-9% ต่อปี ซึ่งถือเป็นตัวเลขเชิงอนุรักษ์นิยม หากเทียบกับการปรับขึ้นของราคาที่ดินในไทยที่เฉลี่ย 9-14% ต่อปี โดยจุดแข็งสำคัญของสินทรัพย์กลุ่มนี้คือการถือครองกรรมสิทธิ์แบบ freehold
ซึ่งวัลลภากล่าวว่า “ข้อจำกัดของโมเดล leasehold (สิทธิการเช่า) คือเมื่ออายุสัญญาเริ่มเหลือน้อย การจะลงทุนเพิ่มเพื่อหาจิตวิญญาณใหม่ๆ ให้พื้นที่มักทำได้ยาก แต่โมเดล freehold ของเรา ทำลายข้อจำกัดนั้นทิ้งไปทั้งหมด ทำให้เราสามารถพัฒนา ปรับปรุง และอัปลิฟต์ทรัพย์สินเพื่อค้นหาศักยภาพสูงสุดได้ตลอดไปโดยไม่ต้องกังวลเรื่องเทอมสัญญา”
ยุทธศาสตร์ 3 แสนล้าน ขุมกำลังไพป์ไลน์ 177 โครงการ
นอกจากนี้ แผนระยะยาวของ AWC ไม่ได้จำกัดเป้าหมายการเติบโตไว้เพียงพอร์ตตั้งต้นขนาด 4.8 หมื่นล้านบาท แต่บริษัทได้วางโรดแมปที่จะผลักดันมูลค่ากอง AWR ให้ขยายตัวไปสู่ระดับ 3 แสนล้านบาท ภายในระยะเวลา 5 ปี
เพื่อมุ่งสู่เป้าหมายดังกล่าว AWC ได้ระบุแผนในไฟลิ่ง เตรียมนำ 9 โครงการคุณภาพสูงทยอยโอนย้ายเข้าสู่กองทรัสต์เป็นลอตต่อไป อาทิ โรงแรมแมริออท กรุงเทพ เดอะ สุรวงศ์, โรงแรม แมริออท มาร์คีส์ ควีนส์ปาร์ค, โรงแรมเดอะ ริทซ์-คาร์ลตัน ภูเก็ต รีสอร์ท แอนด์ สปา, โรงแรม แฟร์มอนต์ กรุงเทพ สุขุมวิท
รวมถึงโรงแรมภูเก็ต แมริออท รีสอร์ท แอนด์ สปา ในยางบีช, โรงแรม คิมป์ตัน หัวหิน รีสอร์ท บีชคลับ, โครงการเอเชียทีค เดอะริเวอร์ฟร้อนท์เดสติเนชั่น, โรงแรม เดอะ โฮเทล พลาซ่า แอทธินีโนบุแบงค์คอก และโรงแรม อินเตอร์คอนติเนนตัล เชียงใหม่ แม่ปิง โฮเทล
นอกจากกลุ่มสินทรัพย์ที่พร้อมโอนย้ายในระยะสั้นแล้ว บริษัทยังมีขุมกำลังที่รอการพัฒนาเข้าสู่ระบบในระยะยาวอีกจำนวนมาก ประกอบด้วยโครงการที่ AWC กำลังดำเนินการเอง 62 แห่ง และสิทธิปฏิเสธก่อน (ROFR) ในทรัพย์สินของกลุ่ม TCC อีก 177 โครงการ
รวมไปถึงกองทุน AWC Growth Fund ที่ล็อกต้นทุนโครงการระดับไอคอนิกไว้ล่วงหน้าแล้ว เช่น เวิ้งนาครเขษม, ลานนาทีค เชียงใหม่, โอกุระ ทองหล่อ รวมถึง Plaza Athenee New York ซึ่งเป็นอสังหาริมทรัพย์ในต่างประเทศเพียงแห่งเดียวที่ AWC ซื้อเก็บไว้ในฐานะ strategic asset สำหรับนำแบรนด์ระดับ ultra-luxury มาเชื่อมต่อกับโปรเจกต์ริมแม่น้ำเจ้าพระยาในอนาคต
โครงสร้างทุนปั้นผลตอบแทนสองหลัก
สำหรับการบริหารผลตอบแทนของ AWR วัลลภากล่าวเสริมว่า AWC วางกลไกให้เป็นรูปแบบ 3-Step Yield Growth ประกอบด้วย 1. organic performance yield จากผลประกอบการ 2. inorganic acquisition จากการซื้อสินทรัพย์เข้ากองเพิ่ม และ 3. inorganic appreciation จากมูลค่าที่ดินที่เพิ่มขึ้น เพื่อผลักดันผลตอบแทนรวมให้ไปถึงระดับสองหลัก
ควบคู่ไปกับการสร้างผลตอบแทน บริษัทยังรักษาวินัยทางการเงินอย่างเคร่งครัด โดยตั้งเป้ารักษาอัตราส่วนหนี้สินต่อทุน (D/E Ratio) ไว้ที่ 0.6 ตามมาตรฐานสากล พร้อมจ่ายปันผลราว 40% ของกำไรสุทธิรวม ส่วนโครงสร้างการถือหน่วยใน AWR จะจัดสรรให้ AWC เข้าถือในสัดส่วนไม่เกิน 28% เพื่อรักษาสถานะพันธมิตร พื้นที่ที่เหลือจะกระจายสู่นักลงทุนไทย 50% และต่างชาติในสัดส่วนไม่เกิน 50%
โดยในช่วง 3-5 ปีแรก กองทรัสต์มีกลยุทธ์สำคัญคืออาจยังไม่จำเป็นต้องเพิ่มทุนเพื่อซื้อสินทรัพย์เข้ากอง แต่จะใช้ขีดความสามารถในการก่อหนี้ (leverage) มารองรับแทน แนวทางนี้จะทำให้นักลงทุนที่ถือหน่วยในรอบแรกได้รับประโยชน์จากผลตอบแทนที่เพิ่มขึ้นอย่างเต็มที่
ภาพ : AWC
เรื่องราวอื่นๆ ที่น่าสนใจ : ผังเมืองใหม่กรุงเทพฯ 24 โซนเปลี่ยนเกมอสังหาฯ ที่ดินแนวรถไฟฟ้าสีส้ม-ชมพู ราคาประเมินพุ่ง จับตาทำเลชานเมือง “ยุคทองบ้านแฝด”
ไม่พลาดบทความและเรื่องราวน่าสนใจอื่นๆ ติดตามเราได้ที่เฟซบุ๊ก Forbes Thailand Magazine