
JLL มองอสังหาริมทรัพย์ไทยปี 2570 ยังมีโอกาสดึงดูดเงินลงทุนต่างชาติ โดยตลาดโรงแรมเริ่มได้รับความสนใจจากนักลงทุนอินเดีย ขณะที่ Data Center เติบโตตามความต้องการโครงสร้างพื้นฐานดิจิทัล ส่วนธุรกิจรีเทลเตรียมเพิ่มพื้นที่ใหม่ 600,000 ตร.ม. ในช่วงปี 2570-2572 ด้านตลาดสำนักงาน ผู้เช่ามีแนวโน้มย้ายจากอาคารเกรด B ไปเกรด A มากขึ้น แม้ต้องจ่ายค่าเช่าสูงกว่า แต่ให้ความสำคัญกับคุณภาพอาคารมากขึ้น
ตลาดอสังหาริมทรัพย์ไทยในปี 2570 กำลังเข้าสู่ช่วงที่การลงทุนเติบโตแบบเฉพาะเจาะจง โดยไม่ได้ขยายตัวพร้อมกันในทุกประเภทสินทรัพย์ ท่ามกลางภาพรวมเศรษฐกิจที่ยังมีข้อจำกัด เม็ดเงินลงทุนกลับมุ่งหน้าไปยังธุรกิจที่มีความต้องการรองรับอย่างชัดเจน
โดยเฉพาะโครงสร้างพื้นฐานดิจิทัลอย่างดาต้าเซ็นเตอร์ กลุ่มอุตสาหกรรม และโรงแรม ในขณะที่ตลาดอาคารสำนักงานและพื้นที่ค้าปลีกต้องเร่งปรับตัวเพื่อรับมือกับพฤติกรรมของผู้เช่าและผู้บริโภคที่เปลี่ยนไป
ทุนไหลเข้า ดันโอกาสลงทุนอสังหาฯ เฉพาะกลุ่ม
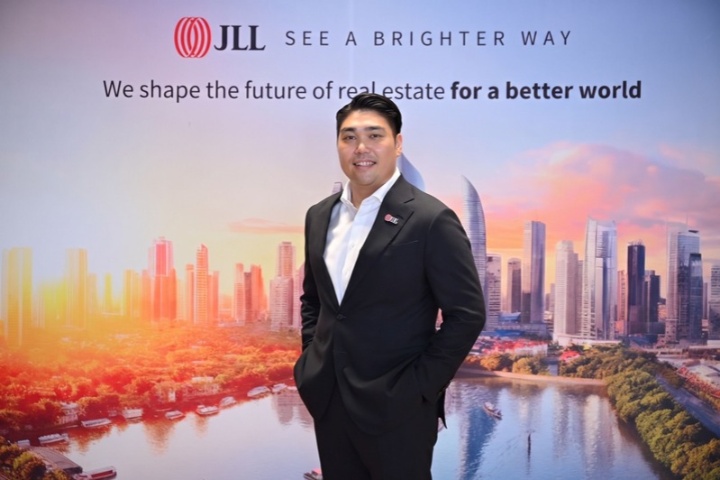
กฤช ปิ่มหทัยวุฒิ กรรมการผู้จัดการ และหัวหน้าหน่วยธุรกิจบริการด้านการลงทุน บริษัท โจนส์ แลง ลาซาลล์ (ประเทศไทย) จำกัด หรือ JLL ประเมินสถานการณ์ว่า ปี 2569 ถือเป็นปีที่ตลาดอสังหาริมทรัพย์ต้องเผชิญความผันผวนจากหลากหลายปัจจัย ซึ่งแรงกระแทกเหล่านี้ทำให้นักลงทุนมีความระมัดระวัง และเลือกลงทุนเฉพาะสินทรัพย์ที่มีศักยภาพต้านทานความเสี่ยงได้จริง
“ปีนี้เป็นปีแห่งความผันผวนที่มีหลายอย่างเข้ามากระทบการลงทุน แต่มันช่วยทำให้ภาพตลาดชัดเจนขึ้นว่า สินทรัพย์ประเภทไหนหรือธีมการลงทุนแบบใดที่ยังไปต่อได้ ซึ่งเราเห็นชัดว่ากลุ่มอุตสาหกรรมและโลจิสติกส์ ดาต้าเซ็นเตอร์ และโรงแรม คือกลุ่มที่นักลงทุนยังให้ความสนใจสูงมาก ส่วนตลาดออฟฟิศแม้จะมีความท้าทาย แต่หากเป็นอาคารที่พร้อมปรับตัวก็ยังสามารถคว้าดีมานด์ในตลาดได้” กฤชกล่าว
นอกจากนี้ ตลาดอสังหาริมทรัพย์ไทยยังได้รับแรงขับเคลื่อนสำคัญจาก เม็ดเงินลงทุนและความต้องการจากต่างชาติ รวมถึงกลุ่มนักลงทุนที่มีความมั่งคั่งสูง และ family office ที่มองหาอสังหาริมทรัพย์ในทำเลชั้นนำ เพื่อช่วยรักษาความมั่งคั่งในระยะยาวท่ามกลางความไม่แน่นอนของเศรษฐกิจโลก
ส่งผลให้ที่ดินแปลงศักยภาพสูงในทำเลที่หาได้ยาก ทั้งในกรุงเทพฯ และเมืองท่องเที่ยวระดับไฮเอนด์ ยังคงได้รับความสนใจอย่างต่อเนื่อง
เงินลงทุนดิจิทัลหนุนอสังหาฯ อุตสาหกรรม-Data Center
ผลการศึกษาของ JLL ชี้ว่า การเติบโตของตลาดอสังหาริมทรัพย์ไทยมีแนวโน้มขยายตัวไปยังพื้นที่นอกกรุงเทพฯ มากขึ้น โดยรายงาน Planning for a Multipolar World ระบุว่า เขตพัฒนาพิเศษภาคตะวันออก (EEC) จะเป็นพื้นที่สำคัญในการขับเคลื่อนเศรษฐกิจไทย ควบคู่กับการขยายตัวในเมืองท่องเที่ยวสำคัญ เช่น ภูเก็ตและพังงา โดยเฉพาะธุรกิจโรงแรมและการท่องเที่ยวเชิงสุขภาพ รวมถึงที่อยู่อาศัยระดับอัลตร้าลักชัวรี่
ทิศทางการลงทุนที่เปลี่ยนไปสะท้อนให้เห็นผ่านตัวเลขเศรษฐกิจและการลงทุนโดยตรงจากต่างประเทศ แม้จีดีพี (GDP) ไทยล่าสุดจะขยายตัวเพียง 2.9% และแนวโน้มการเติบโตในช่วง 3-4 ปีข้างหน้ายังคงชะลอตัว แต่ภาคการส่งออกกลับได้รับแรงหนุนจากสินค้าในห่วงโซ่อุปทานดิจิทัล โดยช่วงครึ่งปีแรกการส่งออกโดยรวมเติบโตเกือบ 20% ขณะที่คอมพิวเตอร์และชิ้นส่วนที่เกี่ยวข้องขยายตัวถึงประมาณ 50%
อนาวิล เจียมประเสริฐ Head of Research & Consulting แห่ง JLL ระบุว่า ตัวเลขคำขอรับการส่งเสริมการลงทุนจาก BOI ช่วง 9 เดือนแรกอยู่ที่ 1.55 ล้านล้านบาท เพิ่มขึ้น 62% โดยเม็ดเงินส่วนใหญ่เป็นการลงทุนในอุตสาหกรรมดิจิทัลสูงถึง 1.17 ล้านล้านบาท
ตามด้วยอุตสาหกรรมอิเล็กทรอนิกส์และเครื่องใช้ไฟฟ้าประมาณ 1.85 แสนล้านบาท รวมถึงกลุ่มเทคโนโลยีชีวภาพ อาหาร และเกษตรอีกกว่า 5 หมื่นล้านบาท ซึ่ง JLL คาดการณ์ว่ามูลค่าคำขอรับการส่งเสริมการลงทุนตลอดทั้งปีอาจขยับไปแตะ 1.8 ล้านล้านบาทได้สำเร็จ
“เม็ดเงินมหาศาลเหล่านี้จะส่งผลดีต่อความต้องการพื้นที่รองรับธุรกิจอย่างแน่นอน ตั้งแต่โรงงานผลิตชิ้นส่วนเทคโนโลยีขั้นสูง ไปจนถึงคลังสินค้าและโครงสร้างพื้นฐานดิจิทัล ปัจจุบันเราเริ่มเห็นผู้ผลิตที่อยู่ในห่วงโซ่อุปทาน AI เข้ามาเจรจาเพื่อลงทุนในไทยมากขึ้น โดยเฉพาะกลุ่มผู้ผลิตอุปกรณ์และชิ้นส่วนสำหรับเซิร์ฟเวอร์ ซึ่งนอกจากจะนำเทคโนโลยีใหม่ๆ เข้ามาแล้ว ยังช่วยสร้างการจ้างงานในประเทศอีกด้วย” อนาวิลบายเพิ่มเติม
อย่างไรก็ตาม ตลาดที่ดินอุตสาหกรรมไม่ได้ขยายตัวในจังหวะเดียวกันทั้งหมด หลังยอดขายที่ดินในนิคมอุตสาหกรรมเคยสูงกว่า 6,000 ไร่ต่อปีในช่วงปี 2567-2568 ก่อนชะลอลงในครึ่งแรกของปี 2569 ขณะที่การอนุมัติพัฒนาพื้นที่นิคมอุตสาหกรรมยังเพิ่มขึ้นราว 50% สะท้อนว่าผู้ประกอบการบางส่วนยังเตรียมพื้นที่เพื่อรองรับการลงทุนในระยะต่อไป โดยมีนักลงทุนจากจีน สิงคโปร์ ฮ่องกง และไต้หวันเป็นกลุ่มสำคัญ
นอกจากนี้ อีกหนึ่งธุรกิจที่เติบโตควบคู่ไปกับการลงทุนด้านดิจิทัลคือดาต้าเซ็นเตอร์ ซึ่ง JLL ประเมินว่ากำลังการให้บริการในไทยมีแนวโน้มเพิ่มขึ้นเกือบ 3 เท่า ระหว่างสิ้นปี 2569 ถึงปี 2573 โดยปัจจุบันไทยมีกำลังการให้บริการอยู่ประมาณ 420 เมกะวัตต์ เมื่อเทียบกับเมืองใหญ่อย่าง Johor Bahru ของมาเลเซียที่มีสูงถึงประมาณ 1,100 เมกะวัตต์ แสดงให้เห็นว่าตลาดยังมีโอกาสขยายตัวได้อีกมาก
โรงแรมยังมีธุรกรรม แม้ท่องเที่ยวฟื้นตัวไม่ทั่วถึง
นอกเหนือจากธุรกิจที่เกี่ยวข้องกับเทคโนโลยีแล้ว โรงแรมยังเป็นอีกหนึ่งสินทรัพย์ที่นักลงทุนให้ความสนใจอย่างต่อเนื่อง แม้จำนวนนักท่องเที่ยวต่างชาติในบางตลาดยังฟื้นตัวไม่เต็มที่ โดยในช่วง 10 เดือนแรกของปี 2569 ไทยมีนักท่องเที่ยวต่างชาติเดินทางเข้ามาประมาณ 25.5 ล้านคน
ซึ่งตลาดหลักอย่างจีน ญี่ปุ่น และเกาหลียังเป็นกลุ่มที่ต้องจับตามองอย่างใกล้ชิด ขณะที่ตลาดอินเดียและรัสเซียเริ่มส่งสัญญาณการฟื้นตัวที่ดีขึ้น
โดย JLL ประเมินมูลค่าการซื้อขายโรงแรมในปี 2569 อยู่ที่ประมาณ 1.4 หมื่นล้านบาท แม้ตัวเลขนี้จะลดลงจากช่วงปี 2567-2568 ซึ่งมีมูลค่าพุ่งสูงถึง 2.4-2.7 หมื่นล้านบาท แต่ก็ยังถือว่าอยู่ในระดับที่ใกล้เคียงกับค่าเฉลี่ยย้อนหลัง 15 ปีที่ประมาณ 1.3 หมื่นล้านบาท โดยในปีนี้มีธุรกรรมขนาดใหญ่ระดับบิ๊กไซซ์ เช่น โรงแรม Royal Orchid และ Westin Grand Sukhumvit เป็นตัวแปรสำคัญที่ช่วยขับเคลื่อนมูลค่าการซื้อขายรวม
ทั้งนี้ กรุงเทพมหานครยังคงครองแชมป์ทำเลหลักของการซื้อขาย โดยคาดว่าจะมีสัดส่วนสูงถึง 75% ของธุรกรรมทั้งหมด ขณะที่ฝั่งผู้ซื้อส่วนใหญ่กว่า 70-80% ยังคงเป็นนักลงทุนชาวไทย ตามด้วยนักลงทุนจากญี่ปุ่น สิงคโปร์ และฮ่องกง ส่วนกลุ่มทุนจากตะวันออกกลางและอินเดียเริ่มเข้ามาศึกษาตลาดมากขึ้น แต่ส่วนใหญ่ยังอยู่ในขั้นตอนของการพิจารณาการลงทุน
พิมพ์พะงา ยมจินดา รองประธานบริหาร ฝ่ายบริการลงทุนซื้อขายภาคพื้นเอเชียแปซิฟิก บริการการลงทุนด้านโรงแรม JLL ให้มุมมองว่า การซื้อขายโรงแรมไม่ได้สัมพันธ์กับจำนวนนักท่องเที่ยวแบบเต็มร้อย เพราะผู้ลงทุนบางรายมองหาโอกาสจากการเข้าซื้อสินทรัพย์เพื่อปรับปรุง เพิ่มประสิทธิภาพการดำเนินงาน หรือนำแบรนด์โรงแรมเข้ามาบริหาร จึงต้องพิจารณาศักยภาพของสินทรัพย์และผลตอบแทนในระยะยาวควบคู่กัน
ขณะเดียวกันความต้องการของผู้เข้าพักที่เปลี่ยนไปกำลังส่งผลต่อรูปแบบโรงแรม โดยเฉพาะ wellness และ longevity ที่ขยายจากบริการสปาและนวดไปสู่กิจกรรมด้านสุขภาพและการออกกำลังกาย ส่วนโรงแรมไลฟ์สไตล์และรีสอร์ตที่รองรับครอบครัวก็มีบทบาทมากขึ้น
เพราะผู้เดินทางให้ความสำคัญกับประสบการณ์และความคุ้มค่าของการเข้าพัก นอกจากนี้ การท่องเที่ยวที่เชื่อมโยงกับงานอีเวนต์และกีฬา ยังเป็นอีกปัจจัยที่ช่วยสร้างความต้องการห้องพักในพื้นที่จัดกิจกรรม
“นักท่องเที่ยวไม่ได้มองแค่การเข้าพักโรงแรม แต่ต้องการประสบการณ์ที่แตกต่าง ทั้งเรื่องสุขภาพ ไลฟ์สไตล์ และกิจกรรมต่างๆ โรงแรมจึงต้องปรับรูปแบบให้ตอบโจทย์การเดินทางที่หลากหลายขึ้น” พิมพ์พะงากล่าวเสริม
ออฟฟิศแข่งกันที่คุณภาพ ผู้เช่าต้องการพื้นที่คุ้มค่า
ตัดภาพมาที่ตลาดอาคารสำนักงาน สถานการณ์ในปัจจุบันกำลังอยู่ในช่วงของการปรับสมดุลระหว่างพื้นที่เช่ากับความต้องการของผู้เช่า โดย ธนานันต์ เรืองวีรวิชญ์ หัวหน้าสายงานบริการตัวแทนด้านการเช่า JLL ระบุว่า ผู้เช่ายังคงมีความต้องการพื้นที่สำนักงาน เพียงแต่หันมาให้ความสำคัญกับคุณภาพของอาคารและประสิทธิภาพการใช้พื้นที่มากขึ้น
เห็นได้ชัดเจนในช่วงปี 2564-2568 ตลาดมีปริมาณการเช่าพื้นที่สำนักงานรวมสูงถึงประมาณ 570,000 ตร.ม. โดยมีผู้เช่าจำนวนไม่น้อยตัดสินใจย้ายจากอาคารเดิมไปสู่อาคารเกรด A ที่มีมาตรฐานสูงกว่า ส่วนในปี 2569 ตลาดยังมีพื้นที่เช่าสุทธิเพิ่มขึ้นอีกประมาณ 20,000 ตร.ม.
อย่างไรก็ตาม อัตราพื้นที่ว่างของอาคารเกรด A ในย่านธุรกิจกลางเมือง (CBD) กลับขยับสูงขึ้นแตะ 30.3% ขณะที่ภาพรวมตลาดสำนักงานกรุงเทพฯ ทั้งหมดมีอัตราพื้นที่ว่างมากกว่า 20% สะท้อนให้เห็นถึงการแข่งขันที่ยังคงรุนแรง โดยเฉพาะสำหรับอาคารเก่าที่ไม่สามารถตอบโจทย์ความต้องการของผู้เช่ายุคใหม่ได้
“แนวโน้มดังกล่าวส่งผลให้เกิดการย้ายอาคารเพื่อยกระดับคุณภาพ หรือปรากฏการณ์ที่เรียกว่า flight to quality ผู้เช่าบางรายยินดีจ่ายค่าเช่าแพงขึ้นเพื่อย้ายไปยังอาคารที่มีมาตรฐานสูง แม้จะต้องแลกกับการลดขนาดพื้นที่เช่าลงก็ตาม โดยพื้นที่ต่อพนักงานซึ่งเคยเฉลี่ยอยู่ที่ประมาณ 10 ตร.ม. ปัจจุบันลดลงเหลือเพียง 7-8 ตร.ม. หรือลดลงราว 20% ซึ่งเป็นผลมาจากการปรับรูปแบบการทำงานแบบยืดหยุ่นและการใช้พื้นที่ร่วมกันอย่างมีประสิทธิภาพมากขึ้น” ธนานันต์อธิบาย
ผลลัพธ์ที่ตามมาคือ อาคารสำนักงานต้องแข่งขันกันทั้งในด้านคุณภาพและราคา โดยปัจจุบันค่าเช่าเฉลี่ยของอาคารเกรด A ในย่าน CBD อยู่ที่ประมาณ 1,008 บาทต่อตารางเมตรต่อเดือน ซึ่งใกล้เคียงกับปีที่ผ่านมา ส่วนอาคารระดับท็อปหรือเกรด A+ มีค่าเช่าเสนออยู่ที่ประมาณ 1,300-1,500 บาทต่อตารางเมตรต่อเดือน
แต่การปรับขึ้นค่าเช่าในระยะต่อไปมีแนวโน้มจำกัด โดยอาคารที่มีอัตราผู้เช่าสูงอาจปรับราคาขึ้นได้เพียงเล็กน้อย ขณะที่อาคารที่มีพื้นที่ว่างมากยังจำเป็นต้องใช้เงื่อนไขจูงใจเพื่อรักษาผู้เช่าเดิมเอาไว้
นอกจากปัจจัยด้านทำเลและคุณภาพอาคารแล้ว มาตรฐานด้านสิ่งแวดล้อมยังก้าวขึ้นมาเป็นอีกหนึ่งปัจจัยชี้ขาดที่มีผลต่อการตัดสินใจเช่า ปัจจุบันอาคารสำนักงานในกรุงเทพฯ ที่ได้รับการรับรองด้าน ESG มีสัดส่วนประมาณ 45% ในขณะที่บริษัทข้ามชาติหลายแห่งกำหนดให้ความยั่งยืนเป็นเงื่อนไขหลักในการเลือกอาคารสำนักงาน ทำให้เจ้าของอาคารหลีกเลี่ยงไม่ได้ที่จะต้องลงทุนปรับปรุงสินทรัพย์เพื่อรักษาความสามารถในการแข่งขัน
“การย้ายเข้าสู่อาคารคุณภาพสูงตามแนวโน้ม flight to quality สะท้อนให้เห็นว่าผู้เช่ายินยอมจ่ายในราคาที่สูงขึ้นเพื่อให้ได้พื้นที่ที่ตอบสนองต่อการทำงาน แต่ในขณะเดียวกันก็ต้องหาวิธีบริหารจัดการพื้นที่ให้เกิดความคุ้มค่าสูงสุดเช่นกัน” ธนานันต์เน้นย้ำถึงภาพรวมตลาดสำนักงาน
บริหารอาคารรับมือสภาพอากาศ ลดต้นทุนระยะยาว
เมื่อคุณภาพอาคารกลายเป็นปัจจัยสำคัญ การบริหารจัดการสินทรัพย์จึงไม่ได้จำกัดอยู่แค่การดูแลระบบอาคารให้ใช้งานได้ แต่ต้องเตรียมรับความเสี่ยงและควบคุมต้นทุนในระยะยาวด้วย
จักรพันธ์ ภวังคะรัตน์ หัวหน้าสายงานธุรกิจบริหารอาคาร JLL ซึ่งดูแลพื้นที่อสังหาฯ รวมกว่า 6 ล้านตารางเมตร เปิดเผยว่า เพื่อรักษาขีดความสามารถในการแข่งขัน เจ้าของอาคารจำเป็นต้องยกระดับมาตรฐานการบริหารจัดการ โดยมี 3 ปัจจัยเร่งด่วนที่ต้องเร่งประเมินและวางแผนรับมือ ได้แก่
1. ความยืดหยุ่นต่อสภาพภูมิอากาศ : บทเรียนจากน้ำท่วมกรุงเทพฯ ในเดือนกันยายน เป็นสัญญาณเตือนภัยที่ชัดเจน
“เราต้องตั้งคำถามว่า หากฝนตกหนักถึง 300 มิลลิเมตรกลางกรุงเทพฯ อาคารจะยังเปิดใช้งานได้ในวันถัดไปหรือไม่ ตึกเก่าต้องประเมินความเสี่ยงและเตรียมแผนจำกัดความเสียหายให้รัดกุมที่สุด ไม่ให้ธุรกิจของผู้เช่าสะดุด รวมถึงต้องเตรียมพร้อมรับมือกับอุณหภูมิโลกที่อาจพุ่งสูงแตะ 45 องศาเซลเซียส ซึ่งจะกระทบต่อการออกแบบและประสิทธิภาพของระบบปรับอากาศในอนาคต” จักรพันธ์กล่าวย้ำ
2. คุณภาพอากาศและสุขภาวะ : การควบคุมความชื้น เชื้อรา และสารระเหยตกค้าง (VOCs) ถือเป็นมาตรฐานใหม่ อาคารที่จัดการเรื่องนี้ไม่ได้จะสูญเสียความสามารถในการดึงดูดผู้เช่ายุคใหม่ทันที
3. การบริหารต้นทุนและพลังงาน : การลงทุนเทคโนโลยีปรับอากาศและ AI หากคืนทุนได้ใน 5 ปี จะสร้างผลตอบแทน (IRR) จูงใจถึง 15% นอกจากนี้ การนำหุ่นยนต์ทำความสะอาด ระบบจดจำใบหน้า และที่จอดรถอัตโนมัติมาใช้ ยังช่วยลดต้นทุนแรงงานในระยะยาวได้อย่างเป็นรูปธรรม
ค้าปลีกขยายสู่ชุมชน-เมืองรอง รับพฤติกรรมผู้บริโภคใหม่
อีกหนึ่งเซกเตอร์ที่ต้องเร่งปรับตัวไม่แพ้กันคือตลาดค้าปลีก ซึ่งกำลังเปลี่ยนรูปแบบการพัฒนาให้สอดคล้องกับพฤติกรรมผู้บริโภคที่ต้องการความสะดวกและมีทางเลือกมากขึ้น JLL ประเมินว่าจะมีพื้นที่ค้าปลีกใหม่ประมาณ 600,000 ตร.ม. เข้าสู่ตลาดในช่วงปี 2570-2572 โดยกระจายทั้งในย่านใจกลางเมืองและพื้นที่ชานเมือง ซึ่งไม่ได้กระจุกตัวอยู่ในทำเลใดทำเลหนึ่งอย่างแออัด
ด้วยเหตุนี้ รูปแบบของโครงการใหม่จึงไม่ได้กระจุกตัวหรือจำกัดอยู่แค่การสร้างศูนย์การค้าขนาดใหญ่อีกต่อไป แต่เราจะเห็นการผุดขึ้นของคอมมูนิตี้มอลล์ที่กระจายตัวตามชุมชนมากขึ้น เพื่อตอบโจทย์ผู้บริโภคที่ไม่ต้องการเสียเวลาเดินทางเข้าเมืองทุกครั้ง ขณะที่ผู้พัฒนารายใหญ่ก็หันมาโฟกัสการรีโนเวตศูนย์การค้าเดิมเพื่อรักษาฐานลูกค้าและเพิ่มความน่าสนใจให้กับพื้นที่
นอกจากนี้ ผู้พัฒนายังมองหาโอกาสขยายการลงทุนไปยังหัวเมืองหลักในภูมิภาค เช่น ขอนแก่น หาดใหญ่ และเชียงใหม่ ซึ่งมีความต้องการพื้นที่ค้าปลีกเพิ่มสูงขึ้น ส่วนทิศทางของศูนย์การค้าระดับพรีเมียมในกรุงเทพฯ ยังคงแข็งแกร่ง โดยมีอัตราพื้นที่ว่างต่ำกว่า 5% หรืออยู่ที่ประมาณ 4% สะท้อนให้เห็นว่าตลาดในทำเลหลักยังมีความต้องการรองรับอย่างเหนียวแน่น
อย่างไรก็ตาม อนาคตการแข่งขันของธุรกิจค้าปลีกจะขึ้นอยู่กับความสามารถในการปรับตัวให้ทันความต้องการของผู้บริโภค ทั้งในด้านการเปลี่ยนส่วนผสมร้านค้า การจัดกิจกรรมทางการตลาดที่ดึงดูด และการสร้างเหตุผลใหม่ๆ ให้ลูกค้ากลับมาใช้บริการอย่างต่อเนื่อง โดยศูนย์การค้าขนาดใหญ่และคอมมูนิตี้มอลล์จะไม่แข่งขันกันโดยตรงทั้งหมด เพราะต่างมีจุดเด่นในการตอบโจทย์การใช้งานและกลุ่มลูกค้าที่แตกต่างกัน
ภาพรวมทั้งหมดจึงสะท้อนว่าตลาดอสังหาริมทรัพย์ไทยในปี 2570 ยังมีโอกาสลงทุน แต่โอกาสจะกระจุกตัวในสินทรัพย์ที่มีความต้องการรองรับและมีศักยภาพในการสร้างผลตอบแทน ขณะที่อาคารสำนักงานและค้าปลีกต้องเร่งยกระดับคุณภาพ
ส่วนเจ้าของสินทรัพย์ทุกประเภทต้องให้ความสำคัญกับการบริหารต้นทุนและความเสี่ยงมากขึ้น ท่ามกลางตลาดที่นักลงทุนไม่ได้มองเพียงแค่การเติบโตของมูลค่าสินทรัพย์เพียงอย่างเดียว แต่พิจารณาถึงความสามารถในการสร้างรายได้และการปรับตัวในระยะยาวเป็นหัวใจสำคัญ
ภาพ : JLL, jcomp - Magnific.com
ออกแบบภาพปก : ชัยกานต์ มณีจักร์
เรื่องราวอื่นๆ ที่น่าสนใจ : Aman เปิดตัว ATMA แบรนด์ใหม่ เจาะตลาดเวลเนสลักชัวรีระดับโลก ดึง Novak Djokovic ร่วมพัฒนาโปรแกรมสุขภาพ ปักหมุด Miami โครงการแรก เปิดปี 2031
ไม่พลาดบทความและเรื่องราวน่าสนใจอื่นๆ ติดตามเราได้ที่เฟซบุ๊ก Forbes Thailand Magazine